Rozwiązania · Ceny transferowe

Ceny transferowe dla grup technologicznych składających się z wielu spółek

Numminen Advisory zajmuje się finansową stroną cen transferowych dla grup technologicznych wspieranych przez inwestorów. Ceny transferowe to sposób, w jaki grupa ustala ceny transakcji między własnymi spółkami: usługi świadczone przez spółkę dominującą na rzecz spółki zależnej, licencjonowanie własności intelektualnej, koszty wspólnych prac inżynieryjnych czy pożyczkę wewnątrzgrupową.

Współpracujemy z twoim doradcą podatkowym, ale go nie zastępujemy. Opracowanie modelu, wynikające z niego umowy wewnątrzgrupowe oraz księgowość, która co miesiąc musi dostarczać te liczby, to strona finansowa, a właśnie tą częścią zazwyczaj nikt się nie zajmuje.

Ta strona nie stanowi porady podatkowej. Stanowisko w kwestiach podatkowych to rola wykwalifikowanego doradcy podatkowego, a my powiemy ci, kiedy będzie ci potrzebny.
Pojedynczy, pokryty śniegiem szczyt górujący nad morzem chmur, symbol usług Numminen Advisory dotyczących cen transferowych
Rozliczenia wewnątrzgrupowe

Metoda koszt plus, udokumentowana


Czy to już nas dotyczy?

Dwa osobne pytania często zlewają się w jedno, a ich rozdzielenie odpowiada na większość tego, co chce wiedzieć rozwijająca się firma.

Obowiązek dokumentacji zależy od wielkości firmy. Zgodnie z fińskimi przepisami firma jest zwolniona z przygotowywania dokumentacji cen transferowych, dopóki spełnia kryteria małego lub średniego przedsiębiorstwa: zatrudnia mniej niż 250 pracowników, a jej obroty nie przekraczają 50 milionów euro lub suma bilansowa nie przekracza 43 milionów euro. Fińska administracja podatkowa określa to w swoich wytycznych dotyczących dokumentacji cen transferowych, w których zaznacza również, że jeśli dokumentacja jest wymagana, trzeba ją dostarczyć w ciągu 60 dni od otrzymania wezwania.

Prawidłowej wyceny transakcji wewnątrzgrupowych to kryterium nie dotyczy. Zasada ceny rynkowej (arm’s length) reguluje sposób, w jaki spółki z grupy prowadzą między sobą transakcje. Powyższe zwolnienie zwalnia firmę z obowiązku przygotowania dokumentacji. Nie zwalnia jednak samych transakcji z obowiązku prawidłowej wyceny. Większość firm zatrudniających od 15 do 60 osób jest zwolniona z obowiązku sporządzenia dokumentacji, ale nadal musi odpowiedzieć na pytanie o wycenę, bo transakcje już się odbywają. W praktyce oznacza to, że praca, którą warto wykonać wcześnie, jest tania, a ta, do której zmusi cię sytuacja później, już nie.

Sztuczna inteligencja w finansach

Jak sztuczna inteligencja zmienia pracę nad cenami transferowymi

W cenach transferowych sztuczna inteligencja dba o aktualność dowodów. Pobiera obciążenia wewnątrzgrupowe z każdego podmiotu, porównuje je z uzgodnioną marżą i aktualizuje dokumentację lokalną (local file) na podstawie księgi głównej. W Numminen Advisory Joanna Numminen ustala zasady, sprawdza każdy wynik i zatwierdza wszelkie korekty na koniec roku, zanim zostaną zaksięgowane.

Środowisko pracy w dziale finansowym zbudowane przez Joannę Numminen: kontekst projektu, umiejętności, które można wykorzystać wielokrotnie, oraz integracje z NetSuite i systemami księgowymi o ściśle określonych uprawnieniach.
Co zmienia się w pracy
Zadanie finansoweCzym zajmuje się obecnie sztuczna inteligencjaCo pozostaje w gestii dyrektora finansowego
Obciążenia wewnątrzgrupowePobiera dane o obciążeniach z każdego podmiotu i dopasowuje je do umów.To, czy umowy nadal odzwierciedlają sposób funkcjonowania grupy.
Testowanie marżyCo miesiąc porównuje opłaty za usługi z uzgodnioną marżą.Zasady oraz reakcja, gdy podmiot wychodzi poza dopuszczalny przedział.
DokumentacjaAktualizuje dokumentację lokalną na podstawie księgi głównej i rejestru umów.Analiza funkcjonalna i zatwierdzenie dokumentacji.
Korekta na koniec rokuOblicza korektę, która sprawia, że każdy podmiot mieści się w dopuszczalnym przedziale.Zatwierdzenie przed zaksięgowaniem oraz wyjaśnienie dla doradcy podatkowego.

Jak to działa

  • Ceny transferowe obsługujemy w tym samym środowisku pracy co konsolidację, więc dane wewnątrzgrupowe dopasowujemy raz, a wykorzystujemy dwa razy.
  • Testy marży przeprowadzamy na koniec każdego miesiąca, a nie tylko raz na koniec roku.
  • Analizy porównawcze (benchmarking) pozostają w gestii wyspecjalizowanych doradców. Środowisko pracy na bieżąco aktualizuje własne dane grupy.

Grupy, dla których zwykle się to sprawdza

Układy, które często widzimy, a nie ścisłe kryteria.

Spółka dominująca z jedną do czterech zagranicznych spółek zależnych, najczęściej w Stanach Zjednoczonych, Wielkiej Brytanii, innym kraju UE lub regionie Zatoki Perskiej.

Działalność inżynieryjna lub rozwój produktu skupione w jednym podmiocie, podczas gdy przychody są księgowane w innym.

Własność intelektualna, która powstała w jednym kraju, a teraz służy do generowania przychodów w kilku innych.

Finansowanie publiczne w spółce dominującej, przez które podział kosztów wspólnych staje się sprawą dla więcej niż jednego organu.


Co konkretnie idzie nie tak

Cztery schematy, a każdy z nich zaczyna się od wygody.

Niczego nie wyceniono.

Spółka zależna była finansowana przelewami od spółki dominującej, księgowanymi jako salda wewnątrzgrupowe, które rosną z miesiąca na miesiąc i nigdy nie zostały w żaden sposób zakwalifikowane. To najczęstsza sytuacja i najłatwiejsza do naprawienia na wczesnym etapie.

Wybrano marżę, ale nigdy jej nie uzasadniono.

Ktoś zastosował „koszt plus pięć procent”, bo brzmiało to skromnie, i nie ma żadnego zapisu, dlaczego akurat pięć, od jakiej bazy kosztowej ani za jakie usługi.

Umowy nie zgadzają się z księgą główną.

Umowy wewnątrzgrupowe mówią jedno, a księgowość robi co innego. Gdy wykryją to audytorzy lub organy podatkowe, właśnie taką sytuację najdrożej jest odkręcić.

Model jest poprawny, ale księgowość nie potrafi go odwzorować.

Zasady wymagają podziału kosztów, którego plan kont nie jest w stanie wygenerować, więc raz w roku liczby powstają ręcznie w arkuszu kalkulacyjnym, którego nikt inny nie potrafi prześledzić.

Czym się zajmujemy, a czym nie

Zajmujemy się


Projektujemy model transakcji wewnątrzgrupowych razem z twoim doradcą podatkowym: który podmiot czym się zajmuje, jakie koszty ponosi, jak wyceniany jest każdy przepływ i jaka metoda ma zastosowanie do każdego z nich. Konfigurujemy księgowość tak, żeby generowała te liczby co miesiąc, a nie raz w roku. Dbamy o to, żeby umowy wewnątrzgrupowe i księga główna opisywały te same ustalenia. W ramach zamknięcia finansowego grupy uzgadniamy obie strony każdego salda wewnątrzgrupowego. Przygotowujemy dane finansowe potrzebne do dokumentacji, gdy grupa urośnie na tyle, że obowiązek zacznie ją dotyczyć.

Nie zajmujemy się


Nie zajmujemy stanowiska w kwestiach podatkowych, nie podpisujemy dokumentacji ani nie reprezentujemy cię podczas kontroli podatkowej. To zadania wykwalifikowanego doradcy podatkowego, a my współpracujemy z twoim.


Jak rozpocząć współpracę

Projektowanie cen transferowych zwykle planujemy jako projekt, a nie jako samodzielną diagnozę, bo najlepszy moment na tę pracę to czas, gdy powstaje struktura grupy.

Jeśli kwestia ta pojawia się w ramach szerszego problemu grupy, analiza kondycji konsolidacji grupowej obejmuje salda wewnątrzgrupowe i strukturę wokół nich, i zazwyczaj pozwala stwierdzić, czy ceny transferowe wymagają osobnej pracy. Grupy, które mają już abonament, zwykle realizują to w ramach abonamentu.

Zobacz pakiety projektów i cennik →

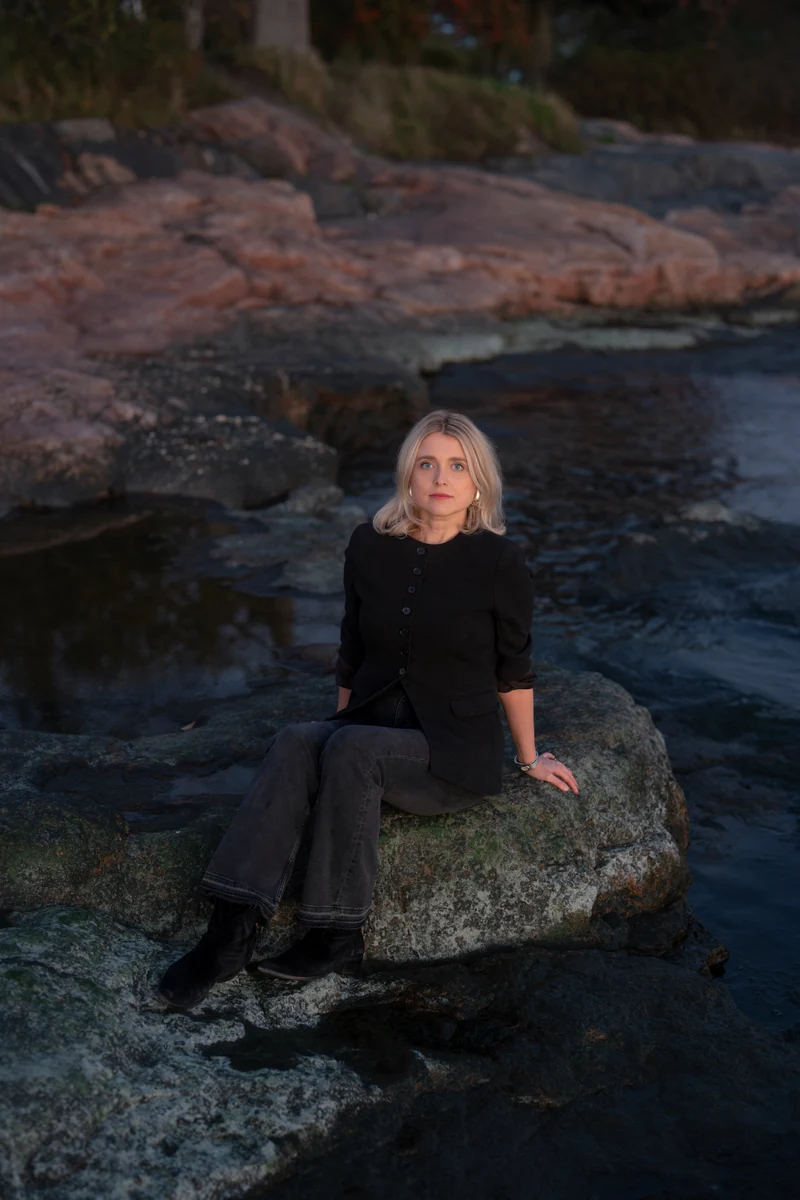
Joanna Numminen, założycielka Numminen Advisory, siedzi na skale na wybrzeżu Helsinek o zmierzchu

Kto wykonuje tę pracę

Numminen Advisory została założona i jest prowadzona przez Joannę Numminen. Tworzyła struktury grupowe i modele rozliczeń wewnątrzgrupowych w szybko rozwijających się grupach ze spółkami w całej Europie, regionie Zatoki Perskiej i Stanach Zjednoczonych, a także przeprowadzała te struktury przez finansowe due diligence i integrację po transakcji. Ma kwalifikacje ACCA oraz tytuł magistra (MSc) z międzynarodowej rachunkowości i finansów.


Najczęściej zadawane pytania

Czym są ceny transferowe?

Ceny transferowe to ustalanie cen transakcji między spółkami należącymi do tej samej grupy, takich jak usługi wewnątrzgrupowe, licencjonowanie własności intelektualnej, koszty wspólne i pożyczki. Przepisy podatkowe w większości krajów wymagają, by ceny te odzwierciedlały warunki, na jakie zgodziłyby się strony niepowiązane. To tzw. zasada ceny rynkowej (arm’s length).

Czy potrzebujemy dokumentacji cen transferowych?

W Finlandii obowiązek dokumentacji dotyczy firm, które nie mieszczą się w definicji małych i średnich przedsiębiorstw: zatrudniających co najmniej 250 pracowników lub osiągających obroty powyżej 50 milionów euro przy sumie bilansowej powyżej 43 milionów euro. Firmy poniżej tych progów są zwolnione z przygotowywania dokumentacji. To, czy twoja konkretna sytuacja spełnia te kryteria, warto sprawdzić z doradcą podatkowym, a jednorazowe pytanie niewiele kosztuje.

Jesteśmy zwolnieni z tego obowiązku. Czy możemy zignorować kwestię cen transferowych?

Zwolnienie z obowiązku prowadzenia dokumentacji nie oznacza, że możesz dowolnie ustalać ceny transakcji wewnątrzgrupowych. Transakcje już się odbywają i są w jakiś sposób rejestrowane. Świadoma decyzja, w jaki sposób to robić, przy tej skali działalności kosztuje naprawdę niewiele.

Kiedy najlepiej to zrobić?

W momencie rejestracji drugiego podmiotu lub tuż przed nią. Prace projektowe zajmują mniej więcej tydzień, gdy nie ma jeszcze historii transakcji, a gdy nazbierają się dwa lata transakcji, zamieniają się w odtwarzanie tego, co już się wydarzyło.

Czy zajmujecie się doradztwem podatkowym?

Nie. To praca finansowa: model, księgowość, która za nim stoi, oraz umowy wewnątrzgrupowe zgodne z księgą główną. Stanowisko w kwestiach podatkowych to rola wykwalifikowanego doradcy podatkowego, a my współpracujemy z twoim.

Nasz doradca podatkowy przygotował już politykę cen transferowych. Co jeszcze trzeba zrobić?

Zazwyczaj tę część, która przekłada politykę na comiesięczne liczby. Polityka, której księgowość nie jest w stanie odwzorować, to polityka, której grupa tak naprawdę nie stosuje, i właśnie tę lukę wykrywa audytor lub nabywca.

Czy to ma wpływ na nasze finansowanie zewnętrzne?

Może mieć. Koszty wspólne rozdzielone między podmioty to także koszty rozliczane w ramach projektu, a oba podziały muszą się ze sobą zgadzać. Potraktowanie ich jako jednej kwestii jest tańsze niż późniejsze uzgadnianie.

Zacznijmy od rozmowy.