Rozwiązania · Konsolidacja grupowa

Konsolidacja grupowa dla międzynarodowych startupów i grup technologicznych składających się z wielu podmiotów

Numminen Advisory tworzy i naprawia konsolidację grupową dla międzynarodowych startupów i grup technologicznych wspieranych przez inwestorów. Konsolidacja grupowa polega na połączeniu sprawozdań finansowych spółki dominującej i jej spółek zależnych w jeden zestaw danych, z wyeliminowaniem transakcji między nimi.

Nasza praca dotyczy struktury, która za tym stoi: planu kont, modelu rozliczeń wewnątrzgrupowych, logiki eliminacji oraz kalendarza zamknięcia grupy, który działa co miesiąc bez nadzwyczajnych wysiłków.

Zimowa, porośnięta lasem dolina spowita mgłą, symbol usług konsolidacji grupowej firmy Numminen Advisory
Zamknięcie grupy

Które firmy potrzebują wsparcia zewnętrznego doradcy w konsolidacji grupowej?

To tylko typowe przykłady, a nie sztywna specyfikacja. Nawet grupa, która nie pasuje do żadnego z nich, może mieć dokładnie ten sam problem.

Od dwóch do pięciu podmiotów, zazwyczaj spółka dominująca z podmiotami zależnymi w Stanach Zjednoczonych, krajach Zatoki Perskiej, Wielkiej Brytanii lub innym kraju UE.

Zbliża się runda inwestycyjna lub jest już na finiszu. Musisz zadbać o to, by dokumentacja finansowa grupy była gotowa do przedstawienia inwestorom.

Sprawozdawczość zgodnie z lokalnymi przepisami, a dla inwestorów dodatkowo zgodnie z MSSF. Standardy US GAAP dochodzą, gdy kontrahentem jest firma amerykańska.

Masz kompetentnego kontrolera finansowego, który jednak nigdy wcześniej nie budował konsolidacji grupowej.

Sztuczna inteligencja w finansach

Jak sztuczna inteligencja zmienia proces konsolidacji grupowej

W konsolidacji grupowej sztuczna inteligencja zajmuje się teraz dopasowywaniem pozycji i obliczeniami. Pobiera bilans próbny każdego podmiotu, dopasowuje pozycje wewnątrzgrupowe oraz przygotowuje zapisy z tytułu przeliczenia walutowego i zapisy eliminacyjne. W Numminen Advisory Joanna Numminen sprawdza i zatwierdza każdy zapis, dzięki czemu skonsolidowane dane odzwierciedlają osąd doświadczonego eksperta finansowego i mają pełną ścieżkę audytową.

Środowisko pracy finansowej stworzone przez Joannę Numminen: kontekst projektu, umiejętności do wielokrotnego użytku oraz integracje z NetSuite i systemami księgowymi z ograniczonym zakresem uprawnień.
Co zmienia się w pracy
Zadanie finansoweCo robi teraz sztuczna inteligencjaCo pozostaje w gestii dyrektora finansowego
Bilanse próbnePobiera bilans próbny każdej spółki z NetSuite i lokalnych ksiąg rachunkowych.Decyzje dotyczące mapowania kont i plan kont grupy.
Rozliczenia wewnątrzgrupoweUzgadnia pozycje wewnątrzgrupowe między podmiotami i zestawia różnice.Rozwiązywanie rozbieżności z zespołami finansowymi poszczególnych podmiotów.
Przeliczenie walutowePrzelicza wyniki podmiotów według kursów na dzień bilansowy i średnich kursów.Polityka kursowa i sposób ujmowania nietypowych zmian.
EliminacjePrzygotowuje zapisy eliminacyjne do weryfikacji.Zatwierdzenie, zanim cokolwiek zostanie zaksięgowane.

Jak to działa

  • Joanna kierowała kompleksową konsolidacją grupową w Silo AI, a w ONEiO prowadziła równolegle sprawozdawczość według MSSF, US GAAP i lokalnych standardów rachunkowości. Umiejętności zapisane w środowisku pracy wynikają właśnie z tego doświadczenia.
  • Lokalne księgi w systemach Procountor i Netvisor są podłączone w trybie tylko do odczytu, obok NetSuite.
  • Każdy przebieg konsolidacji jest rejestrowany, dzięki czemu każdą eliminację można prześledzić aż do pozycji poszczególnych podmiotów, z których wynika.

Co konkretnie może pójść nie tak przy konsolidacji grupowej

W niemal każdej grupie, którą analizujemy, pojawia się siedem powtarzających się wzorców.

Jeden arkusz kalkulacyjny. Konsolidacja odbywa się w arkuszu kalkulacyjnym, który prowadzi jedna osoba i którego nikt inny nie potrafi zrozumieć. Kiedy ta osoba jest na urlopie w trakcie due diligence, grupa nie ma żadnych danych.

Rozliczenia wewnątrzgrupowe się nie zgadzają. Salda wewnątrzgrupowe są niezgodne, a różnicę po prostu się odpisuje bez wyjaśnienia. Obie strony zostały zaksięgowane przez różne osoby w różnych systemach w różnych dniach i nikt nie odpowiada za uzgodnienie tych sald.

Tylko raz w roku. Sytuacja finansowa grupy jest znana raz w roku, kilka miesięcy po zakończeniu roku obrotowego. Wystarcza to do złożenia sprawozdań, ale jest bezużyteczne przy zarządzaniu firmą czy uzupełnianiu data roomu.

Dwa sposoby ujęcia, brak decyzji. Kapitalizacja kosztów rozwoju, przychody z dotacji i leasingi są ujmowane inaczej w księgach prowadzonych według lokalnych przepisów, a inaczej zgodnie z MSSF, i nikt nie zdecydował, na podstawie których danych firma ma być zarządzana.

Niejasne pożyczki. Pożyczki wewnątrzgrupowe bez umowy, bez odsetek lub z niejasnymi warunkami spłaty, przez co trudno stwierdzić, czy stanowią one część inwestycji netto.

Błędne kursy. Pozycje rachunku zysków i strat lub bilansu są przeliczane według niewłaściwego kursu, na przykład w rachunku zysków i strat zastosowano kurs na dzień zamknięcia.

Nieśledzone różnice kursowe z przeliczenia (CTA). Skumulowane różnice kursowe z przeliczenia nie są śledzone w podziale na podmioty.

Wymogi ustawowe dotyczące sprawozdawczości to jedno, a rzeczywistość biznesowa to zupełnie inna sprawa. Niezależnie od tego, czego wymagają przepisy w przypadku grupy twojej wielkości, twój zarząd musi widzieć grupę jako całość, inwestorzy również, a ewentualny nabywca będzie chciał zobaczyć spójne dane za trzy lata.
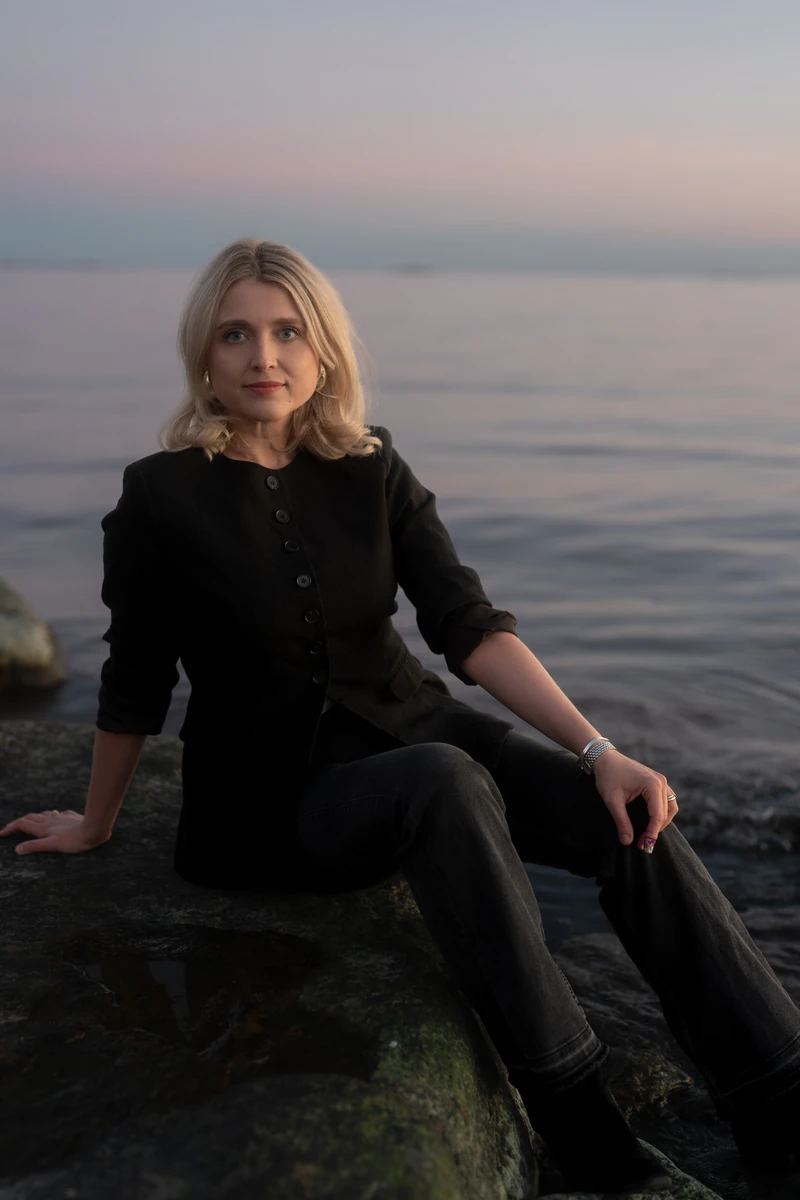
Joanna Numminen, założycielka Numminen Advisory, na nadmorskiej skale o zmierzchu w Helsinkach

Kto wykonuje tę pracę

Numminen Advisory została założona i jest prowadzona przez Joannę Numminen. W grupie z branży stosowanej sztucznej inteligencji, rozwijającej się w kilku krajach, kierowała kompleksową konsolidacją grupową we wszystkich podmiotach i odpowiadała za cały cykl zamknięcia, również w okresie, w którym grupa została przejęta. Wcześniej, w grupie B2B SaaS, odpowiadała za konsolidację w strukturze obejmującej wiele podmiotów, przy czym jednocześnie obowiązywały trzy standardy sprawozdawczości.

Dwa sposoby współpracy

W obu przypadkach zakres jest ustalony, a wycenę przedstawiamy przed rozpoczęciem prac. Diagnoza pokazuje, co jest nie tak, a wdrożenie to naprawia.

Analiza kondycji konsolidacji grupowej


Trwająca od trzech do pięciu dni diagnoza o ustalonym zakresie. Sprawdza metodę konsolidacji, salda wewnątrzgrupowe, logikę eliminacji oraz to, czy obecna struktura przetrwa dodanie kolejnego podmiotu lub zmianę audytora. Kończy się pisemną notatką z ustaleniami zawierającą uszeregowaną listę działań naprawczych.

Wdrożenie konsolidacji


Projekt trwający od czterech do ośmiu tygodni, z jasno określonym końcem. Obejmuje plan kont dostosowany do grupy, jaką będziesz mieć za dwa lata, wymiar podmiotów, model rozliczeń wewnątrzgrupowych spisany, zanim zaczną być wystawiane faktury, logikę eliminacji stosowaną co miesiąc oraz kalendarz zamknięcia grupy, według którego wszyscy pracują.

Oba kończą się czymś, co twój zespół obsługuje bez nas. Problemem jest konsolidacja, którą rozumie tylko jedna osoba, więc przebudowa, po której znów zależałaby od jednej osoby lub firmy, byłaby złą zamianą.


Czym nie jesteśmy

Z tą pracą często mylone są trzy rzeczy i warto jasno powiedzieć, czym się różnią.

Nie jesteśmy oprogramowaniem do konsolidacji


Są dobre narzędzia i pomożemy ci wybrać jedno z nich, ale narzędzie zastosowane do nieprzemyślanego planu kont tylko szybciej wprowadzi ten sam bałagan. Najpierw musi powstać projekt.

Nie jesteśmy twoim biurem rachunkowym


Biuro prowadzi księgi. Ta praca jest o poziom wyżej i zwykle sprawia, że lepiej wiesz, czego od biura wymagać.

Nie jesteśmy twoim audytorem


Jeśli twoja firma audytorska buduje twoją konsolidację, to później sama przeprowadza audyt własnej pracy. Da się tym zarządzać, gdy grupa jest jeszcze mała, ale staje się to prawdziwym problemem właśnie wtedy, gdy grupa zaczyna mieć znaczenie.

Ile kosztuje zwlekanie

Due diligence obejmuje okres dwóch do trzech lat wstecz. Jeśli grupa zaczęła prawidłowo konsolidować wyniki dopiero od trzeciego roku, dane z pierwszego i drugiego roku trzeba odtworzyć pod presją czasu, na podstawie dokumentacji, która nigdy nie była przeznaczona do takiego zestawiania, a w międzyczasie czeka jeszcze trzysta innych pytań.

Zaprojektowanie struktury zajmuje mniej więcej tydzień, jeśli nie ma za nią żadnej historii. Po dwóch latach transakcji staje się to osobnym projektem, który biegnie równolegle z czymś ważniejszym.


Najczęściej zadawane pytania

Czy budowaliście już coś takiego wcześniej?

Tak, nie raz, w grupach z podmiotami w Europie, regionie Zatoki Perskiej i Stanach Zjednoczonych.

Kto może przygotować konsolidację grupową dla firmy naszej wielkości?

Istnieją trzy rodzaje dostawców. Sprzedawcy oprogramowania do konsolidacji sprzedają narzędzie. Firmy audytorskie i biura rachunkowe przygotują konsolidację jako zadanie na koniec roku. Niezależne firmy, takie jak Numminen Advisory, projektują i wdrażają ją jako projekt, a potem przekazują twojemu kontrolerowi finansowemu do comiesięcznego prowadzenia. Trzecie rozwiązanie zazwyczaj sprawdza się w przypadku grupy od dwóch do pięciu podmiotów, bo jest to zadanie projektowe z konkretnym terminem zakończenia.

Potrzebujemy oprogramowania czy człowieka?

Najpierw człowiek, a potem oprogramowanie, jeśli skala grupy to uzasadnia. Kosztownym błędem jest kupowanie narzędzia do konsolidacji, zanim ktokolwiek zaprojektuje plan kont, wymiar podmiotów i logikę eliminacji, na podstawie których ma ono działać.

Czy nasz audytor może to zrobić?

Może i wielu audytorów tak robi. Koszt pojawia się później, gdy ta sama firma przeprowadza audyt procesu, który sama stworzyła. Zbuduj to we własnym zakresie albo kup od kogoś, kto nie jest twoim audytorem, bez pośpiechu, ale świadomie.

Ile to trwa i ile to kosztuje?

Analiza kondycji zajmuje od trzech do pięciu dni, a wdrożenie trwa zazwyczaj od czterech do ośmiu tygodni. Ceny obu usług są ustalane na podstawie zakresu prac i podawane przed rozpoczęciem zlecenia, bo nakład pracy zależy w dużej mierze od liczby podmiotów i standardów sprawozdawczości w grupie.

Co otrzymamy na koniec?

Comiesięczne zamknięcie grupy, przygotowywane w twoich własnych systemach, z saldami wewnątrzgrupowymi, które się zgadzają, i eliminacjami przeprowadzanymi w każdym okresie w ten sam sposób. Otrzymujesz też udokumentowaną strukturę, dzięki czemu nowy kontroler finansowy lub audytor może się w niej odnaleźć bez wypytywania kogokolwiek.

W przyszłym miesiącu zamierzamy zarejestrować spółkę zależną. Czy to za wcześnie?

Pierwsze pytanie nie brzmi, jak założyć nową spółkę. Brzmi: co trzeba ustalić, zanim przyjdzie dokument rejestracyjny. To krótka lista, a jej przejście zajmuje około tygodnia, jeśli nie ma żadnej historii do rozplątywania.

Zacznijmy od rozmowy.