Ratkaisut · Konsernitilinpäätös

Konsernitilinpäätös kansainvälisille startup-yrityksille ja useista yhtiöistä koostuville teknologiakonserneille

Numminen Advisory rakentaa ja korjaa konsernitilinpäätöksiä sijoittajarahoitteisille kansainvälisille startup-yrityksille ja teknologiakonserneille. Konsernitilinpäätöksessä emoyhtiön ja sen tytäryhtiöiden tilinpäätökset yhdistetään yhdeksi kokonaisuudeksi, josta on poistettu yhtiöiden väliset liiketoimet.

Työn ytimessä on sen taustalla oleva rakenne: tilikartta, konsernin sisäisten erien malli, eliminointilogiikka sekä konsernikatko, joka toimii kuukausittain ilman ylimääräisiä ponnisteluja.

Sumun peittämä, metsäinen talvinen laakso, Numminen Advisoryn konsernitilinpäätöspalveluille
Konsernikatko

Mitkä yritykset tarvitsevat ulkoisen neuvonantajan konsernitilinpäätöspalveluja?

Tässä tilanteita, joita näemme usein kasvavissa startup-yrityksissä ja kansainvälisissä teknologiayrityksissä. Konserni, joka ei sovi mihinkään näistä, voi silti kohdata juuri tämän ongelman.

Kaksi–viisi yhteisöä, yleensä emoyhtiö, jolla on tytäryhtiöitä Yhdysvalloissa, Persianlahden alueella, Isossa-Britanniassa tai jossakin muussa EU-maassa.

Sijoituskierros on tulossa tai lähellä päätöstä. Konsernin kirjanpidon on oltava valmis sijoittajien tarkasteluun.

Raportointi paikallisten lakisääteisten sääntöjen mukaisesti sekä IFRS-standardien mukaisesti sijoittajille. US GAAP -standardit tulevat kyseeseen, kun vastapuoli on yhdysvaltalainen.

Paikalla on pätevä controller, jolla ei ole aiempaa kokemusta konsernitilinpäätöksen laatimisesta.

Tekoäly taloushallinnossa

Kuinka tekoäly muuttaa konsernitilinpäätöksen laatimista

Konsernitilinpäätöksessä tekoäly hoitaa nykyään täsmäytykset ja laskelmat. Se hakee kunkin yksikön saldoluettelon, täsmäyttää konsernin sisäiset erät ja laatii valuuttamuunnos- ja eliminointikirjaukset. Numminen Advisorylla Joanna Numminen tarkistaa ja hyväksyy jokaisen kirjauksen, joten konsolidoidut luvut perustuvat talousjohtajan arvioon ja niissä on täydellinen kirjausketju.

Joanna Nummisin rakentama taloushallinnon työtila: projektikonteksti, uudelleenkäytettävät taidot sekä käyttöoikeuksien rajoittamat integraatiot NetSuiteen ja kirjanpitojärjestelmiin.
Mitä työssä muuttuu
Taloushallinnon tehtäväMitä tekoäly tekee tällä hetkelläMitä jää talousjohtajan tehtäväksi
SaldoluettelotHakee kunkin yksikön saldoluettelon NetSuite-järjestelmästä ja paikallisista kirjanpitokirjoista.Päätökset tilien vastaavuuksista ja konsernin tilikartta.
Konsernin sisäiset erätKonsernin sisäisten erien täsmäyttäminen ja erojen luettelointi.Erojen selvittäminen kunkin yhteisön taloushallinnon kanssa.
ValuuttamuunnosYksiköiden tulokset muunnetaan tilinpäätöspäivän ja keskimääräisten kurssien mukaan.Kurssipolitiikka ja poikkeuksellisten muutosten käsittely.
EliminoinnitLaatii eliminointikirjaukset tarkastettavaksi.Hyväksyntä ennen kuin mitään kirjataan.

Kuinka toimimme

  • Joanna johti Silo AI:ssa konsernitilinpäätöstä alusta loppuun ja hoiti ONEiO:ssa rinnakkain IFRS-, US GAAP- ja paikallisten tilinpäätösstandardien mukaista kirjanpitoa. Työtilan osaaminen perustuu tähän työkokemukseen.
  • Paikalliset kirjanpitot Procountorissa ja Netvisorissa ovat yhteydessä vain lukuoikeudella, samoin kuin NetSuite.
  • Jokainen konsolidointiajo tallennetaan lokiin, joten jokainen eliminointi voidaan jäljittää sen taustalla oleviin yksikkökohtaisiin kirjanpitotietoihin.

Mitä konsernitilinpäätöksessä voi käytännössä mennä pieleen

Tässä yleisiä ongelmia, joihin törmäämme konsernitilinpäätöksissä.

Yksi Excel-taulukko. Konsolidointi on Excel-taulukossa, jota yksi henkilö ylläpitää ja jota kukaan muu ei pysty seuraamaan. Kun kyseinen henkilö on lomalla due diligence -prosessin aikana, konsernilla ei ole lukuja käytettävissään.

Konsernin sisäiset erät eivät täsmää. Konsernin sisäiset saldot eivät täsmää, ja ero kirjataan pois ilman selitystä. Molemmat osapuolet on kirjattu eri järjestelmissä eri päivinä eri henkilöiden toimesta, eikä kukaan ole vastuussa täsmäytyksestä.

Vain vuosittain. Konsernin tilanne on saatavilla vuosittain, kuukausia tilikauden päättymisen jälkeen. Riittävä viranomaisilmoituksia varten, mutta hyödytön yrityksen johtamisessa tai data roomin täyttämisessä.

Kaksi käsittelytapaa, päätöstä ei ole tehty. Kehityskustannusten aktivointi, avustukset ja vuokrasopimukset käsitellään yhdellä tavalla lakisääteisessä kirjanpidossa ja toisella tavalla IFRS-standardien mukaisesti, eikä kukaan ole päättänyt, minkä lukujen perusteella yritystä johdetaan.

Epäselvät lainat. Konsernin sisäisiä lainoja ilman sopimusta, korkoa tai selkeitä takaisinmaksuehtoja, joten on vaikea sanoa, kuuluvatko ne nettosijoitukseen.

Väärät kurssit. Tuloslaskelman tai taseen erät on muunnettu väärällä kurssilla, esimerkiksi tuloslaskelmassa on käytetty tilikauden päättökurssia.

Seuraamaton muuntoero. Kumulatiivista muuntoeroa ei seurata yhteisökohtaisesti.

Lakisääteiset raportointivaatimukset ja liiketoiminnan todellisuus ovat eri asioita. Riippumatta siitä, mitä velvoitteet vaativat tai eivät vaadi kokoisesi konsernilta, hallituksesi on saatava kokonaiskuva konsernista, sijoittajiesi on saatava kokonaiskuva konsernista, ja mahdollinen ostaja haluaa nähdä kolmen vuoden yhdenmukaiset tiedot.
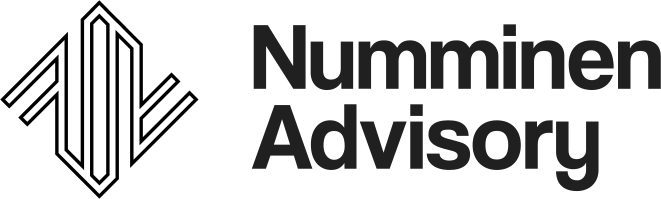
Joanna Numminen, Numminen Advisoryn perustaja, rantakalliolla iltahämärässä Helsingissä

Kuka tekee tätä työtä

Numminen Advisoryn on perustanut ja sitä johtaa Joanna Numminen. Useisiin maihin laajentuneessa tekoälyä soveltavassa konsernissa hän johti konsernitilinpäätöksen laatimista alusta loppuun kaikissa yhtiöissä ja vastasi koko tilinpäätösprosessista myös konsernin myynnin ajan. Sitä ennen hän vastasi B2B-SaaS-konsernissa konsernitilinpäätöksen laatimisesta moniyhtiörakenteessa, jossa oli käytössä kolme raportointikehystä samanaikaisesti.

Kaksi tapaa ryhtyä yhteistyöhön

Molempien laajuus on kiinteä, ja niistä annetaan tarjous ennen työn aloittamista. Kartoitus kertoo, mikä on vialla; toteutus korjaa sen.

Konsernitilinpäätöksen kuntoarvio


Kiinteän laajuuden kartoitus, joka kestää kolmesta viiteen päivää. Siinä tarkastellaan konsolidointimenetelmää, konsernin sisäisiä saldoja, eliminointilogiikkaa sekä sitä, kestääkö rakenne seuraavan yhteisön vai seuraavan tilintarkastajan vaatimukset. Se päättyy kirjalliseen havaintomuistioon, jossa on priorisoitu korjausluettelo.

Konsolidoinnin rakentaminen


Projekti, kesto 4–8 viikkoa, selkeästi rajattu. Se kattaa tilikartan, joka on suunniteltu sellaiselle konsernille, jollainen yrityksesi on kahden vuoden kuluttua, yhtiökohtaisen ulottuvuuden, konsernin sisäisten erien mallin, joka laaditaan ennen laskutuksen alkamista, kuukausittain toimivan eliminointilogiikan sekä konsernikatkon aikataulun, jonka mukaan kaikki toimivat.

Molemmat päättyvät tulokseen, jota tiimisi käyttää ilman meitä. Konsolidointi, jota vain yksi henkilö ymmärtää, on ongelma, joten sen uudelleenrakentaminen yhden uuden riippuvuuden ympärille olisi huono ratkaisu.


Mitä emme ole

Tähän työhön sekoitetaan usein kolme muuta asiaa, ja erojen selventäminen on paikallaan.

Ei konsolidointiohjelmisto


Hyviä työkaluja on olemassa, ja autamme sinua valitsemaan sopivan, mutta työkalu, jota käytetään huonosti suunnitellun tilikartan kanssa, aiheuttaa saman sekasotkun entistä nopeammin. Suunnittelu tulee ensin.

Ei tilitoimistosi


Tilitoimisto hoitaa kirjanpidon. Tämä työ on sen yläpuolella, ja se yleensä parantaa sitä, mitä tilitoimistolta pyydät.

Ei tilintarkastajasi


Jos tilintarkastusyhteisösi laatii konsernitilinpäätöksen, se tarkastaa myöhemmin omaa työtään. Tämä on hallittavissa, kun konserni on pieni, mutta siitä tulee todellinen ongelma juuri silloin, kun konserni alkaa olla merkittävä.

Mitä myöhästyminen maksaa

Due diligence -tarkastus kattaa kaksi tai kolme vuotta taaksepäin. Jos konsernitilinpäätös on laadittu asianmukaisesti vasta kolmannesta vuodesta lähtien, ensimmäisen ja toisen vuoden tilinpäätökset joudutaan laatimaan uudelleen aikapaineessa, sellaisista kirjanpitotiedoista, joita ei ole koskaan suunniteltu koottavaksi tällä tavalla, samalla kun kolmesataa muuta kysymystä odottaa vastausta.

Suunnittelutyö kestää noin viikon, kun aiempaa historiaa ei ole. Kahden vuoden liiketapahtumien jälkeen siitä tulee projekti, joka etenee samanaikaisesti jonkin tärkeämmän asian kanssa.


Yleisiä kysymyksiä

Oletteko rakentaneet kansainvälisiä konsernitilinpäätöksiä aiemmin?

Kyllä, useammin kuin kerran, konserneissa, joiden yksiköt sijaitsevat ympäri Eurooppaa, Persianlahden alueella ja Yhdysvalloissa.

Kuka voi toteuttaa konsernitilinpäätöksen yritykselle, joka on meidän kokoisemme?

Palveluntarjoajia on kolmea tyyppiä. Konsolidointiohjelmistojen toimittajat myyvät työkalun. Tilintarkastus- ja tilitoimistot laativat sen osana tilinpäätöstyötä. Numminen Advisoryn kaltaiset itsenäiset toimistot suunnittelevat ja rakentavat sen projektina, jonka jälkeen se luovutetaan yrityksen controllerille kuukausittaista käyttöä varten. Kolmas vaihtoehto sopii yleensä rahoitusta tavoitteleville kasvuyrityksille ja kansainvälistyville konserneille, koska työ on suunnittelutehtävä, jolla on selkeä loppu.

Tarvitsemmeko ohjelmistoa vai henkilöä?

Ensin henkilö, sitten ohjelmisto, jos konsernin koko sen perustelee. Kallis virhe on ostaa konsolidointityökalu ennen kuin kukaan on suunnitellut tilikarttaa, yhteisöulottuvuutta ja eliminointilogiikkaa, joita sen on tarkoitus käyttää.

Voiko tilintarkastajamme hoitaa tämän?

Se on mahdollista, ja monet tekevätkin niin. Kustannukset tulevat esiin myöhemmin, kun sama tilintarkastusyhteisö tarkastaa itse rakentamaansa prosessia. Rakenna se itse tai osta se joltakulta, joka ei ole tilintarkastajasi. Kiirettä ei ole, mutta päätös kannattaa tehdä tietoisesti.

Kuinka kauan se kestää ja mitä se maksaa?

Kuntoarvio kestää kolmesta viiteen päivää, ja järjestelmän rakentaminen kestää tyypillisesti neljästä kahdeksaan viikkoa. Molempien hinta määräytyy laajuuden mukaan ja tarjous annetaan ennen työn aloittamista, koska työmäärä riippuu suuresti siitä, kuinka monta yksikköä ja raportointikehystä konsernilla on.

Mitä saamme lopputuloksena?

Kuukausittainen konsernikatko, joka tuotetaan omista järjestelmistäsi ja jossa konsernin sisäiset erät täsmäävät ja eliminoinnit suoritetaan samalla tavalla jokaisella kaudella. Saat myös rakenteen dokumentoituna, jotta uusi controller tai tilintarkastaja voi seurata sitä ilman erillistä perehdyttämistä.

Perustamme tytäryhtiön ensi kuussa. Onko se liian aikaista?

Ensimmäinen kysymys ei ole se, miten uusi yhtiö perustetaan, vaan se, mitkä asiat kannattaa ratkaista ennen kuin yhtiö on rekisteröity. Niitä on vain muutama, ja niiden hoitaminen vie noin viikon, kun aiempaa kirjanpitohistoriaa ei tarvitse selvittää.

Aloita keskustelulla.