Ratkaisut · Siirtohinnoittelu

Siirtohinnoittelu moniyhtiöisille teknologiakonserneille

Numminen Advisory rakentaa siirtohinnoittelun talouspuolen sijoittajarahoitteisille teknologiakonserneille. Siirtohinnoittelu tarkoittaa sitä, miten konserni hinnoittelee omien yhtiöidensä väliset liiketoimet: emoyhtiön tytäryhtiölle tarjoamat palvelut, immateriaalioikeuksien lisensointi, yhteisen tuotekehityksen kustannukset sekä konsernin sisäiset lainat.

Työskentelemme yhteistyössä veroneuvojan kanssa, emmekä korvaa häntä. Mallin suunnittelu, siitä johtuvat konsernin sisäiset sopimukset sekä kirjanpito, jonka on tuotettava luvut joka kuukausi, kuuluvat talouspuolelle, ja juuri tätä osaa ei yleensä kukaan hoida.

Tämä sivu ei sisällä veroneuvontaa. Verokohteluun liittyvät kysymykset kuuluvat pätevän veroneuvojan toimialaan, ja kerromme sinulle, milloin tarvitset sellaista.
Yksinäinen lumihuippu pilvimeren yläpuolella, Numminen Advisoryn siirtohinnoittelupalvelut
Konsernin sisäiset erät

Cost plus, dokumentoitu


Koskeeko tämä meitä jo?

Kaksi erillistä kysymystä yhdistyvät yhdeksi, ja niiden erottaminen toisistaan antaa vastauksen suurimpaan osaan siitä, mitä kasvava yritys haluaa tietää.

Dokumentointivelvollisuuteen liittyy kokokriteeri. Suomen sääntöjen mukaan yritys on vapautettu siirtohinnoitteludokumentaation laatimisesta, kunhan se täyttää pienten ja keskisuurten yritysten määritelmän: alle 250 työntekijää sekä liikevaihto enintään 50 miljoonaa euroa tai taseen loppusumma enintään 43 miljoonaa euroa. Verohallinto täsmentää tämän siirtohinnoitteludokumentointia koskevissa ohjeissaan, joissa todetaan myös, että jos dokumentointia vaaditaan, se on toimitettava 60 päivän kuluessa pyynnöstä.

Konsernin sisäisten liiketoimien asianmukaiseen hinnoitteluun ei liity tällaista kokokriteeriä. Markkinaehtoperiaate säätelee sitä, miten konserniyhtiöt käyvät kauppaa keskenään. Edellä mainittu poikkeus vapauttaa yrityksen dokumentaation laatimisvelvollisuudesta. Se ei kuitenkaan vapauta itse liiketoimia velvollisuudesta hinnoitella ne oikein. Useimmat 15–60 hengen yritykset ovat vapautettuja dokumentaatiovaatimuksesta, mutta niillä on silti hinnoittelukysymys ratkaistavana, koska liiketoimia tapahtuu jo. Käytännön seurauksena on, että varhaisessa vaiheessa tehtävä työ on edullista, kun taas myöhemmin pakon edessä tehtävä työ ei ole.

Tekoäly taloushallinnossa

Miten tekoäly muuttaa siirtohinnoittelutyötä

Siirtohinnoittelussa tekoäly pitää todistusaineiston ajan tasalla. Se hakee konsernin sisäiset veloitukset kustakin yhtiöstä, vertaa niitä sovittuun katteeseen ja päivittää paikallisen dokumentaation (local file) pääkirjan perusteella. Numminen Advisoryssa Joanna Numminen määrittelee toimintaperiaatteet, tarkistaa jokaisen tuloksen ja hyväksyy mahdolliset tilikauden lopun oikaisut ennen niiden kirjaamista.

Joanna Nummisin rakentama taloushallinnon työtila: projektikonteksti, uudelleenkäytettävät taidot sekä käyttöoikeuksien rajoittamat integraatiot NetSuiteen ja kirjanpitojärjestelmiin.
Mitä työssä muuttuu
Taloushallinnon tehtäväMitä tekoäly tekee nykyäänMitä jää talousjohtajan tehtäväksi
Konsernin sisäiset erätKerää kunkin yksikön veloitukset ja vertaa niitä sopimuksiin.Tarkistetaan, vastaavatko sopimukset edelleen konsernin toimintatapoja.
Katteen tarkastusTarkastetaan kuukausittain palvelumaksujen vastaavuus sovitun katteen kanssa.Käytäntö ja toimenpiteet, jos yritys ylittää tai alittaa sallitun vaihteluvälin.
DokumentointiPäivittää paikallisen dokumentaation (local file) pääkirjan ja sopimusrekisterin perusteella.Dokumentaation toiminnallinen analyysi ja hyväksyntä.
Tilikauden lopun oikaisuLasketaan oikaisu, joka tuo kunkin yksikön sallittujen rajojen sisälle.Hyväksyntä ennen kirjaamista ja selitys veroneuvojalle.

Kuinka hoidamme asian

  • Siirtohinnoittelu hoidetaan samassa työtilassa kuin konsolidointi, joten konsernin sisäiset erät täsmäytetään kerran ja käytetään kahdesti.
  • Markup-testit suoritetaan jokaisen kuukauden lopussa, eikä vain kerran vuoden lopussa.
  • Vertailuanalyysit jäävät asiantuntijaneuvonantajien tehtäväksi. Työtilassa konsernin oma aineisto pidetään ajan tasalla.

Konsernit, joille tämä yleensä sopii

Numminen Advisoryssa näemme monenlaisia konsernirakenteita. Tässä tavallisia tilanteita, joissa siirtohinnoittelu tulee ajankohtaiseksi.

Emoyhtiö, jolla on yhdestä neljään ulkomaista tytäryhtiötä, useimmiten Yhdysvalloissa, Isossa-Britanniassa, jossakin toisessa EU-maassa tai Persianlahden alueella.

Tekniikan kehitys tai tuotekehitys on keskittynyt yhteen yksikköön, kun taas liikevaihto kirjataan toiseen yksikköön.

Yhdessä maassa kehitetty immateriaaliomaisuus, jota käytetään liikevaihdon tuottamiseen useissa maissa.

Emoyhtiön julkinen rahoitus, mikä tekee yhteisten kustannusten kohdentamisesta useamman kuin yhden viranomaisen asian.


Mikä siirtohinnoittelussa menee vikaan

Numminen Advisoryssa näemme muutamia yleisiä siirtohinnoitteluun liittyviä haasteita. Ne alkavat yleensä siitä, että asia hoidettiin aikanaan helpoimmalla tavalla.

Mitään ei hinnoiteltu lainkaan.

Tytäryhtiö rahoitettiin emoyhtiön siirroilla, jotka kirjattiin konsernin sisäisiksi saldoiksi, jotka kasvoivat kuukausittain eikä niitä koskaan määritelty mihinkään tarkoitukseen. Tämä on yleisin tilanne ja helpoin korjata varhaisessa vaiheessa.

Kate valittiin, mutta sitä ei koskaan perusteltu.

Joku sovelsi viiden prosentin kustannuslisää, koska se kuulosti kohtuulliselta, eikä mistään löydy merkintää siitä, miksi juuri viisi, mihin kustannuspohjaan tai mihin palveluihin.

Sopimukset eivät täsmää kirjanpidon kanssa.

Konsernin sisäisissä sopimuksissa sanotaan yhtä ja kirjanpidossa tehdään toista, ja juuri tämä on tilintarkastajille ja veroviranomaisille kaikkein työläin selvittää.

Malli on oikea, mutta kirjanpito ei pysty tuottamaan sitä.

Toimintaperiaate edellyttää allokointia, jota tilikartta ei pysty tuottamaan, joten luvut laaditaan käsin kerran vuodessa taulukkolaskentaohjelmaan, jota kukaan muu ei pysty seuraamaan.

Mitä teemme ja mitä emme tee

Teemme


Suunnittelemme konsernin sisäisten liiketoimien mallin yhdessä veroneuvojasi kanssa: mikä yhtiö hoitaa mitäkin, mitkä kustannukset se kantaa, miten kukin virta hinnoitellaan ja mitä menetelmää kuhunkin sovelletaan. Rakennamme kirjanpidon niin, että se tuottaa nämä luvut kuukausittain eikä vain kerran vuodessa. Varmistamme, että konsernin sisäiset sopimukset ja kirjanpito kuvaavat samaa järjestelyä. Täsmäytämme jokaisen konsernin sisäisen saldon molemmat puolet osana konsernin kuukausikatkoa. Valmistelemme taloustiedot, joita dokumentaatio vaatii, kun konserni kasvaa velvoitteen piiriin.

Emme tee


Emme ota kantaa verokohteluun, allekirjoita dokumentaatiota emmekä edusta yritystäsi verotarkastuksessa. Nämä tehtävät kuuluvat pätevälle veroneuvojalle, ja teemme yhteistyötä valitsemasi veroneuvojan kanssa.


Miten aloitetaan yhteistyö

Siirtohinnoitteluun liittyvä suunnittelu määritellään yleensä projektityöksi eikä erillisenä kartoituksena, koska järkevin ajankohta sen toteuttamiselle on konsernirakenteen rakentamisen aikana.

Jos kysymys liittyy laajempaan konserniongelmaan, konsernitilinpäätöksen kuntoarvio kattaa konsernin sisäiset saldot ja niitä ympäröivän rakenteen, ja sen perusteella selviää yleensä, tarvitaanko siirtohinnoitteluun omaa erillistä työtä. Konsernit, joilla on jo voimassa oleva kuukausisopimus, sisällyttävät tämän yleensä kyseiseen sopimukseen.

Katso projektipaketit ja hinnasto →

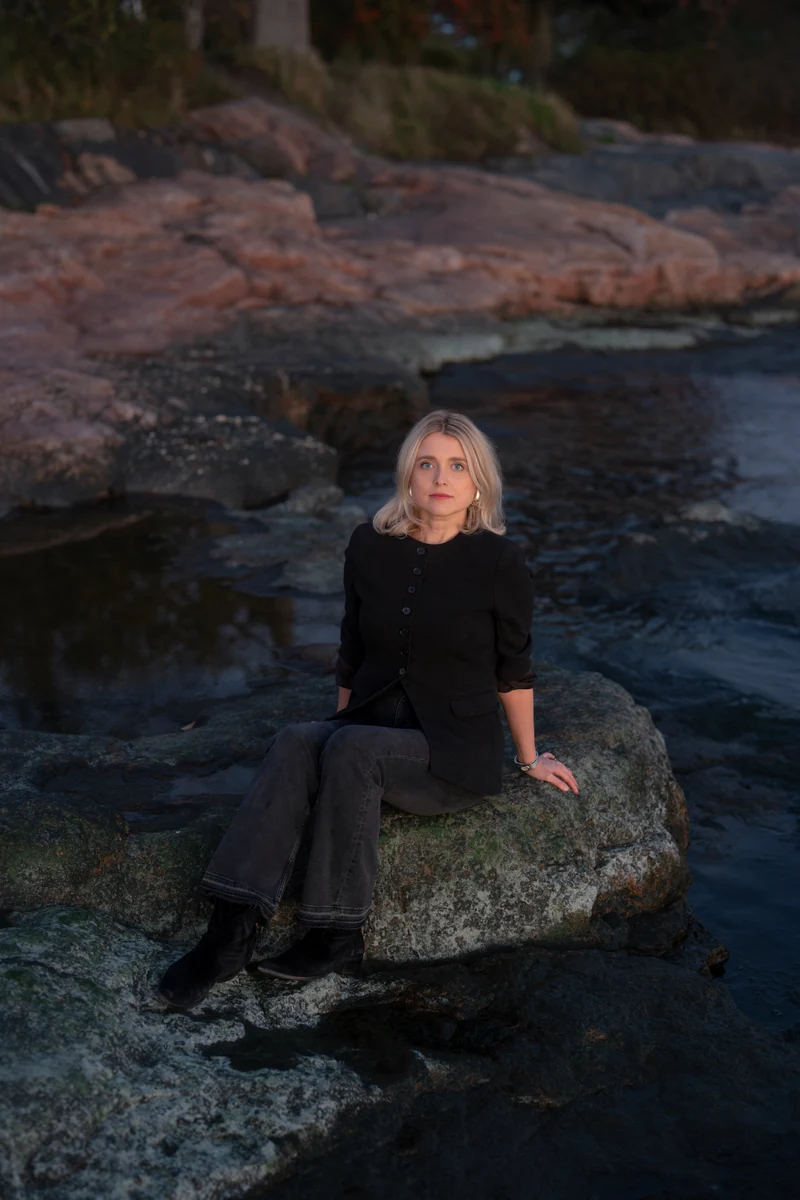
Joanna Numminen, Numminen Advisoryn perustaja, istuu kalliolla Helsingin rannassa iltahämärässä

Kuka tekee tämän työn

Numminen Advisoryn on perustanut ja sitä johtaa Joanna Numminen. Hän on rakentanut konsernirakenteita ja konsernin sisäisten liiketoimien malleja nopeasti kasvavissa konserneissa, joilla on yhtiöitä ympäri Eurooppaa, Persianlahden alueella ja Yhdysvalloissa, ja vienyt nämä rakenteet läpi taloudellisen due diligence -prosessin ja kaupan jälkeisen integraation. Hänellä on ACCA-pätevyys ja kansainvälisen kirjanpidon ja rahoituksen maisterintutkinto.


Usein kysyttyjä kysymyksiä

Mitä siirtohinnoittelu on?

Siirtohinnoittelu tarkoittaa hintojen määrittämistä saman konsernin yhtiöiden välisissä liiketoimissa, kuten konsernin sisäisissä palveluissa, immateriaalioikeuksien lisensoinnissa, yhteisissä kustannuksissa ja lainoissa. Useimpien maiden verosäännökset edellyttävät, että nämä hinnat vastaavat hintoja, joista riippumattomat osapuolet olisivat sopineet, mikä tunnetaan markkinaehtoperiaatteena.

Tarvitsemmeko siirtohinnoitteludokumentaatiota?

Suomessa dokumentointivelvollisuus koskee yrityksiä, jotka eivät kuulu pienten ja keskisuurten yritysten määritelmän piiriin: vähintään 250 työntekijää tai liikevaihto yli 50 miljoonaa euroa ja taseen loppusumma yli 43 miljoonaa euroa. Tämän rajan alapuolella oleva yritys on vapautettu dokumentointivelvollisuudesta. Se, täyttääkö yrityksesi tilanne nämä kriteerit, on veroneuvojan arvioitava asia, ja siitä on edullista kysyä kerran.

Olemme vapautettuja. Voimmeko sivuuttaa siirtohinnoitteluun liittyvät asiat?

Vapautus dokumentointivelvollisuudesta ei tarkoita sitä, että konsernin sisäiset liiketoimet voitaisiin hinnoitella mielivaltaisesti. Liiketoimia tapahtuu jo, ja ne kirjataan jo jollain tavalla. Tällaisessa mittakaavassa on edullista päättää tarkoituksellisesti, miten tämä tehdään.

Milloin on oikea aika tehdä tämä?

Kun toinen yhtiö perustetaan, tai juuri ennen sitä. Suunnittelutyö kestää noin viikon, jos aiempaa historiaa ei ole, ja siitä tulee rekonstruointitehtävä, kun kahden vuoden liiketoimia on kertynyt.

Oletteko veroneuvojia?

Emme. Tämä on taloushallinnon työtä: malli, sen taustalla oleva kirjanpito ja konsernin sisäisten sopimusten vastaavuus pääkirjaan. Verokysymykset kuuluvat pätevän veroneuvojan toimialaan, ja teemme yhteistyötä veroneuvojasi kanssa.

Veroneuvoja on jo laatinut toimintaperiaatteet. Mitä vielä on jäljellä?

Yleensä se osa, joka muuntaa toimintaperiaatteet kuukausittaisiksi luvuiksi. Toimintaperiaate, jota kirjanpito ei pysty tuottamaan, on periaate, jota konserni ei todellisuudessa noudata, ja juuri tämän ristiriidan tilintarkastaja tai ostaja löytää.

Vaikuttaako tämä ulkoiseen rahoitukseemme?

Se voi vaikuttaa. Yhtiöiden kesken jaetut kustannukset ovat myös kustannuksia, joita haetaan rahoitettavan projektin kustannuksina, ja näiden kahden kohdistuksen on oltava keskenään yhdenmukaisia. Niiden käsittely yhtenä kokonaisuutena on edullisempaa kuin niiden täsmäyttäminen myöhemmin.

Aloita keskustelulla.